konek2CARD

Mga screenshot
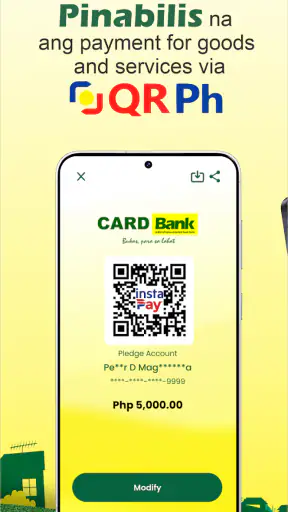
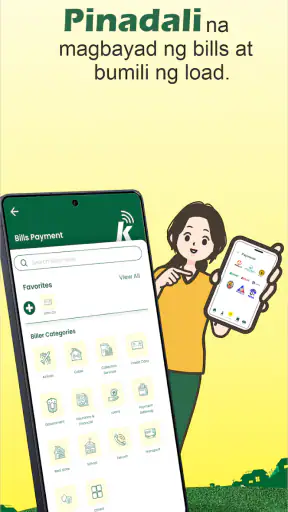
Mga detalye
- Rating
- 2.46K mga review
- Bersyon
- 4.0.31
- Developer
- CARD Bank - konek2CARD
Pagsusuri ni Norviv
Sa unang paggamit ko ng konek2CARD, ang pinaka-kapansin-pansin ay ang tuwirang layunin nito: gawing mas madaling ma-access ang mga serbisyong pampinansya ng CARD Bank sa isang mobile app. Hindi ito app na kailangang pag-aralan nang matagal bago maging kapaki-pakinabang. Para sa isang kliyenteng gustong tingnan ang sariling banking activity mula sa telepono, mas praktikal ito kaysa umasa palagi sa pagpunta sa branch o sa ibang paraan ng pakikipag-ugnayan.
Ang app ay ginawa ng CARD Bank - konek2CARD at kabilang sa kategoryang pampinansya. Libre itong gamitin bilang download, may age rating na 3+, at ang kasalukuyang bersyon nito ay 4.0.31. Sa Google Play, mayroon itong average na 4.3 mula sa mahigit siyam na libong rating, habang umabot na sa mahigit isang milyong install. Para sa akin, ipinapakita nito na hindi lang ito bagong eksperimento; ginagamit na ito ng malaking grupo ng mga kliyente.
Gaano kabilis at gaano kadaling gamitin ang konek2CARD?
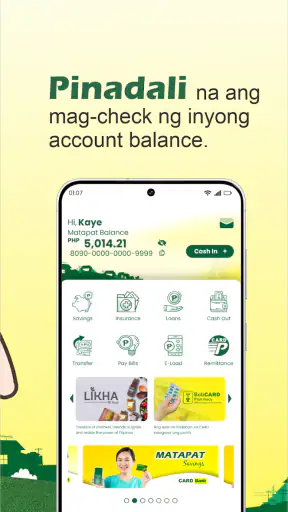
Sa karaniwang banking tasks, ang mahalaga ay hindi palaging sobrang daming function kundi malinaw na pagpunta sa kailangan mo. Dito ko nakita ang pangunahing lakas ng app. Kapag ang pakay ko ay mabilis na pag-check ng account activity o pag-alam kung maayos ang galaw ng aking pera, mas kapaki-pakinabang ang simple at organisadong layout kaysa sa interface na puno ng hindi kailangang opsyon.
Hindi ko ito itinuturing na app para sa mahabang pagba-browse. Mas bagay ito sa maikli ngunit paulit-ulit na paggamit: buksan, tingnan ang kinakailangang impormasyon, kumpirmahin ang dapat kumpirmahin, at isara. Sa ganitong uri ng workflow, ang perceived speed ay nakadepende hindi lang sa bilis ng loading kundi sa dami ng hakbang bago makarating sa tamang screen. Kapag malinaw ang mga label at hindi nakakalito ang navigation, mas mabilis matapos ang gawain kahit hindi mo sinusukat ang bawat segundo.
Isang makatotohanang sitwasyon: nasa biyahe ako at kailangan kong tiyaking pumasok na ang inaasahang pera bago magbayad ng isang gastusin. Sa halip na hulaan kung sapat na ang balanse o maghintay hanggang makarating sa branch, binubuksan ko ang app para gumawa ng mabilis na pagsusuri. Para sa ganitong sandali, ang halaga ng konek2CARD ay nasa agarang access, hindi sa pagiging komplikadong financial dashboard.
May praktikal na tip ako rito: gamitin ang app para sa malinaw na layunin bago ito buksan. Kung ang kailangan mo ay simpleng pagtingin sa account, huwag sabayan ng iba pang gawain. Mas madaling mapansin kung tama ang impormasyong tinitingnan kapag hindi ka nagmamadaling lumipat-lipat sa mga menu. Sa banking, ang kaunting dagdag na atensyon ay mas mahalaga kaysa sa paghahanap ng pinakamaikling pindot.
Kapag sabay-sabay ang kailangang gawin
Mas nasusubok ang isang banking app kapag mabigat ang paggamit: halimbawa, kapag sinusuri ko ang ilang galaw ng account, bumabalik sa dating screen, at muling tinitingnan ang detalye bago gumawa ng desisyon. Sa ganitong pagkakataon, ang mahalaga ay kung nananatiling malinaw ang estado ng screen at kung hindi ako naliligaw sa proseso.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Hindi ko irerekomenda ang padalus-dalos na pag-tap nang paulit-ulit kapag tila mabagal ang tugon. Sa anumang financial app, may panganib na hindi agad makita ang resulta ng isang aksyon at mapagkamalang hindi ito gumana. Ang mas ligtas na gawi ay maghintay sandali, tingnan kung nagbago ang screen, at saka lamang magpatuloy. Ito ang isa sa mga trade-off ng mobile banking: mas mabilis itong ma-access kaysa branch service, pero mas marami kang responsibilidad na tiyaking tama ang bawat hakbang.
Kung ginagamit mo ang telepono habang mahina ang signal o nagmamadali sa pampublikong lugar, hindi ideal na doon gawin ang sensitibong bahagi ng iyong banking activity. Mas mabuting gamitin ang app sa mas maayos at pribadong sitwasyon. Hindi ito reklamo laban sa konek2CARD lamang; pangkalahatang tamang asal ito sa anumang app na may kinalaman sa pera.
Para sa heavy use, ang pinakamalaking lakas nito ay ang pagiging nakatuon sa banking ng CARD Bank, hindi ang dami ng ekstrang tool. Kung gusto mo ng personal budgeting, malalim na expense categorization, investment tracking, o pagsasama-sama ng maraming bangko sa isang dashboard, maaaring mas angkop ang hiwalay na financial management app. Ngunit kung CARD Bank account ang sentro ng iyong pang-araw-araw na pangangailangan, mas kaunti ang kailangang paglipatan ng konteksto.
Katayuan ng pagiging maaasahan sa pang-araw-araw
Sa isang banking app, ang reliability ay hindi lamang tanong kung nagbubukas ito. Kasama rito ang kumpiyansa na tama ang account na tinitingnan, malinaw ang ipinapakitang resulta, at hindi ka napipilitang manghula kapag may pagkaantala. Sa paggamit ko, ang konek2CARD ay mas madaling pahalagahan kapag ginagawa ko itong regular na bahagi ng pag-check ng pananalapi, hindi bilang kapalit ng maingat na pag-verify.
Ang average na 4.3 at dami ng feedback mula sa libo-libong user ay nagbibigay ng makatwirang senyales na may malawak itong paggamit, pero hindi ko iyon itinuturing na garantiya ng perpektong karanasan sa bawat telepono o network. Magkakaiba ang kondisyon ng device, koneksyon, at paraan ng paggamit. Ang isang app na maayos sa isang user ay maaaring makaranas ng pagkaantala sa ibang sitwasyon.
May mahalagang workflow na inirerekomenda ko: pagkatapos ng isang sensitibong aksyon, huwag agad umasa sa memorya o sa isang notification lang. Tingnan ang aktuwal na status sa app kapag posible, at itala ang mahahalagang detalye sa sarili mong ligtas na paraan. Hindi ito nangangahulugang hindi mapagkakatiwalaan ang app; ipinapakita lamang nito na ang financial record ay mas mabuting sinusuri kaysa ipinapalagay.
Kung biglang magsara ang app o mawalan ng koneksyon habang may ginagawa, ang unang hakbang ko ay hindi agad ulitin ang parehong aksyon. Isinasara ko muna ang pagkalito, muling binubuksan ang app kapag maayos na ang koneksyon, at tinitingnan kung nagbago na ang account status. Ang ganitong recovery habit ay partikular na mahalaga kapag may posibilidad na naiproseso na ang unang tap kahit hindi agad lumabas ang resulta.
Ang limitasyon dito ay simple: ang app ay hindi dapat maging tanging batayan kapag may hindi tugmang impormasyon o hindi malinaw na status. Sa ganitong kaso, mas mabuting gumamit ng opisyal na support channel ng CARD Bank kaysa paulit-ulit na mag-eksperimento. Ang konek2CARD ay kasangkapan para sa access at pag-check; hindi nito inaalis ang pangangailangan sa maingat na pakikipag-ugnayan kapag may seryosong problema.
Mga device at kondisyon na dapat isaalang-alang
Ang minimum operating system nito ay Android 7.0, kaya hindi ito nangangailangan ng pinakabagong bersyon ng Android para mai-install. Magandang balita ito para sa mga gumagamit ng mas lumang telepono na maayos pa ang kondisyon. Gayunman, ang pagiging compatible sa operating system ay hindi awtomatikong nangangahulugang pareho ang bilis sa lahat ng device.
Sa mas lumang telepono, maaaring mas kapansin-pansin ang paglipat sa pagitan ng screens, lalo na kung maraming app ang bukas o kaunti ang natitirang storage. Sa halip na sisihin agad ang konek2CARD, makatuwirang subukan muna ang simpleng maintenance: isara ang hindi ginagamit na apps, panatilihing may sapat na espasyo ang device, at gamitin ang pinakabagong available na bersyon ng app. Dahil bersyon 4.0.31 ang kasalukuyang release, mahalagang tingnan paminsan-minsan kung may update sa app store.
Hindi ko rin ito gagamitin sa rooted, hindi kilala, o pampublikong device para sa sensitibong banking activity. Mas ligtas ang sariling telepono na may screen lock at hindi ipinapahiram kung hindi kailangan. Ang payo na ito ay hindi dagdag na feature ng app, kundi praktikal na paraan para mabawasan ang panganib sa paggamit ng anumang mobile banking service.
Para sa data at baterya, ang pinakamainam na gawi ay buksan lamang ito kapag kailangan at iwasang panatilihing aktibo ang anumang app nang walang dahilan. Ang ganitong pattern ay karaniwang sapat para sa banking use dahil hindi naman ito app na kailangang bukas buong araw. Kung ang telepono mo ay luma na at mabilis maubusan ng baterya, mas mahalagang planuhin ang paggamit kaysa umasa na laging available ang device sa oras ng pangangailangan.
May isa pang hindi agad napapansin na trade-off: ang mas simpleng app ay maaaring mas madaling gamitin, pero maaaring hindi nito mapalitan ang lahat ng tool na makikita sa full online banking environment o sa personal finance apps. Kung ang pangangailangan mo ay paulit-ulit na basic account access sa CARD Bank, simple ang kapalit. Kung kailangan mo ng malawak na financial overview mula sa iba’t ibang provider, mas praktikal ang kombinasyon ng konek2CARD at isang hiwalay na budgeting tool, basta maingat sa privacy at manual record-keeping.
Sino ang makikinabang at sino ang dapat mag-isip muna?
Pinakamaganda ang app para sa mga kliyente ng CARD Bank na gustong magkaroon ng mobile-first na paraan ng pagtingin sa kanilang banking information. Kapaki-pakinabang ito sa taong madalas nasa labas, sa gustong bawasan ang hindi kailangang pagpunta sa branch, at sa nangangailangan ng mabilis na pagsusuri bago magpasya kung maaari nang bayaran ang isang gastusin.
May halaga rin ito para sa mga miyembro ng pamilya na tumutulong sa pag-aayos ng regular na pananalapi, ngunit dapat manatiling malinaw kung kanino nakarehistro ang account at sino ang may pahintulot na gumamit nito. Hindi ko irerekomenda ang basta pagpapahiram ng login o device kahit malapit na kamag-anak pa. Mas ligtas na ang mismong account holder ang gumagawa ng sensitibong hakbang.
Hindi ito ang tamang unang pagpipilian para sa taong wala namang CARD Bank relationship at naghahanap ng universal wallet o all-in-one money app. Hindi rin ito bagay sa user na ang pangunahing layunin ay mag-track ng gastos mula sa maraming bangko, gumawa ng detalyadong budget categories, o mag-automate ng malawak na personal finance analysis. Sa mga sitwasyong iyon, ibang uri ng app ang mas mahusay.
Kung hindi ka komportable sa mobile banking, hindi rin sapat na dahilan ang pagiging libre para pilitin ang paggamit. Kailangan pa rin ng maingat na paghawak sa device, account credentials, at confirmation ng bawat aksyon. Para sa ilan, mas panatag pa rin ang branch o direktang assistance. Ang konek2CARD ay dapat magdagdag ng convenience, hindi magdagdag ng stress.
Paghahambing sa karaniwang alternatibo
Kung ihahambing sa pagpunta sa branch, mas mabilis ang app para sa simpleng pag-check na hindi nangangailangan ng personal na kausap. Hindi mo kailangang maglaan ng oras sa biyahe para lamang alamin ang pangunahing kalagayan ng account. Sa kabilang banda, hindi mapapalitan ng app ang halaga ng staff kapag may komplikadong concern, hindi tugmang record, o sitwasyong kailangan ng malinaw na paliwanag.
Kung ihahambing naman sa SMS o iba pang notification-based na paraan, mas may konteksto ang pagtingin sa loob ng app dahil ikaw mismo ang nagbubukas nito para magsuri. Ang alert ay maaaring kapaki-pakinabang bilang paalala, pero hindi ko ito itinuturing na kapalit ng aktuwal na pag-check sa account kapag mahalaga ang desisyon. Dito mas lumalabas ang silbi ng mobile access kaysa sa simpleng pagtanggap ng mensahe.
Kung ikukumpara sa third-party digital wallets, ang lakas ng konek2CARD ay ang pagiging nakasentro sa CARD Bank relationship. Hindi ko ito pipiliin dahil marami itong serbisyo na wala namang malinaw na pangangailangan sa akin. Pipiliin ko ito dahil mas diretso ang paggamit kapag ang account na sinusuri ko ay nasa CARD Bank. Ang tamang tanong, kung gayon, ay hindi kung alin ang pinakamaraming feature, kundi alin ang may pinakamaikling ligtas na ruta papunta sa kailangan mo.
Huling pagsusuri sa bilis, stability, at recovery
Sa kabuuan, nakikita ko ang konek2CARD bilang praktikal na mobile banking companion para sa mga kliyente ng CARD Bank. Ang lakas nito ay nasa accessibility at nakatuon nitong gamit: mas madaling mag-check mula sa telepono kaysa umasa palagi sa tradisyonal na paraan. Ang mahigit isang milyong install ay nagpapakita rin na may malawak itong lugar sa aktuwal na paggamit ng mga customer.
Hindi ko ito tatawaging kapalit ng bawat financial tool. Hindi ito ang app na pipiliin ko para sa malalim na budgeting, multi-bank analysis, o komplikadong pagpaplano ng pera. May mga pagkakataong kailangan pa rin ng branch o opisyal na support, lalo na kapag may hindi malinaw na status. Ang pagiging mobile ay hindi nangangahulugang awtomatikong nalulutas ang lahat ng banking concern.
Para sa performance, ang pinakamakatuwirang hatol ko ay ito: mahusay ang konek2CARD kapag ginagamit para sa maikli, malinaw, at regular na banking checks. Mas magiging maayos ang karanasan kung updated ang app, sapat ang kondisyon ng device, maayos ang koneksyon, at hindi minamadali ang sensitibong aksyon. Kapag nagkaroon ng pagkaantala, ang tamang recovery ay muling mag-check muna sa halip na ulitin agad ang transaksyon.
Kung ikaw ay CARD Bank client at gusto mong magkaroon ng mas direktang access sa iyong banking activity, irerekomenda ko itong subukan. Libre itong app, may malawak na user base, at sapat ang pagiging simple nito para sa pang-araw-araw na pag-check. Para sa akin, hindi ito tungkol sa maraming dekorasyon o komplikadong feature; tungkol ito sa pagkakaroon ng mas praktikal na daan papunta sa impormasyong kailangan ko.
Sa huli, ang konek2CARD ay pinakamalakas bilang maaasahang bahagi ng isang maingat na banking routine, hindi bilang nag-iisang solusyon sa lahat ng usaping pampinansya. Gamitin ito sa tamang sitwasyon, panatilihing ligtas ang device, suriin ang resulta ng mahahalagang aksyon, at humingi ng opisyal na tulong kapag may hindi tugma. Sa ganitong paraan, mas makukuha mo ang convenience nito nang hindi isinasakripisyo ang pag-iingat na kailangan sa mobile banking.
Mga madalas itanong
01Ano ang konek2CARD at para kanino ito ginawa?
Ang konek2CARD ay isang mobile application na idinisenyo upang tulungan ang mga user na ma-access at pamahalaan ang mga serbisyong konektado sa kanilang card o account sa mas mabilis na paraan. Bago mag-download, mahalagang tingnan kung sinusuportahan nito ang iyong card provider, bangko, organisasyon, o membership program, dahil maaaring magkaiba ang mga available na feature depende sa rehiyon at uri ng account.
02Ligtas ba gamitin ang konek2CARD para sa personal at card information?
Dahil maaaring mangailangan ang konek2CARD ng personal na detalye, login credentials, o impormasyon tungkol sa card, dapat suriin muna ang privacy policy at mga pahintulot ng app bago magpatuloy. I-download lamang ito mula sa opisyal na app store, gumamit ng matibay na password, at iwasang ibahagi ang verification code. Kung may kahina-hinalang login o transaksiyon, agad makipag-ugnayan sa opisyal na suporta.
03Kailangan ba ng account o registration upang magamit ang konek2CARD?
Sa karamihan ng ganitong uri ng application, kinakailangan ang paggawa ng account o pag-link ng isang umiiral na card bago magamit ang pangunahing serbisyo. Maaaring hingin ang email address, mobile number, card details, at one-time verification code. Ihanda ang tamang impormasyon at tiyaking aktibo ang iyong contact number. Kung hindi ka kabilang sa suportadong programa, maaaring limitado lamang ang access sa ilang feature.
04May bayad ba ang paggamit ng konek2CARD?
Maaaring libre ang pag-download ng konek2CARD, ngunit hindi nito awtomatikong ibig sabihin na walang anumang posibleng singil. Depende sa card provider o serbisyong nakakonekta rito, maaaring may transaction fee, membership charge, data cost, o bayad para sa ilang premium function. Basahin ang terms and conditions at kumpirmahin ang anumang halaga bago mag-link ng card o magsagawa ng transaksiyon.
05Ano ang dapat gawin kung hindi gumagana ang konek2CARD o hindi ma-link ang card?
Kung nagkakaroon ng error, unang subukang i-update ang app, tingnan ang internet connection, isara at buksan muli ito, at tiyaking tama ang inilagay na account o card details. Maaari ring suriin kung may maintenance o outage ang serbisyo. Huwag paulit-ulit na hulaan ang password o verification code upang maiwasang ma-lock ang account. Kung magpapatuloy ang problema, gamitin ang opisyal na help center o customer support.


